

(También nos puedes seguir por nuestro canal de WhatsApp)
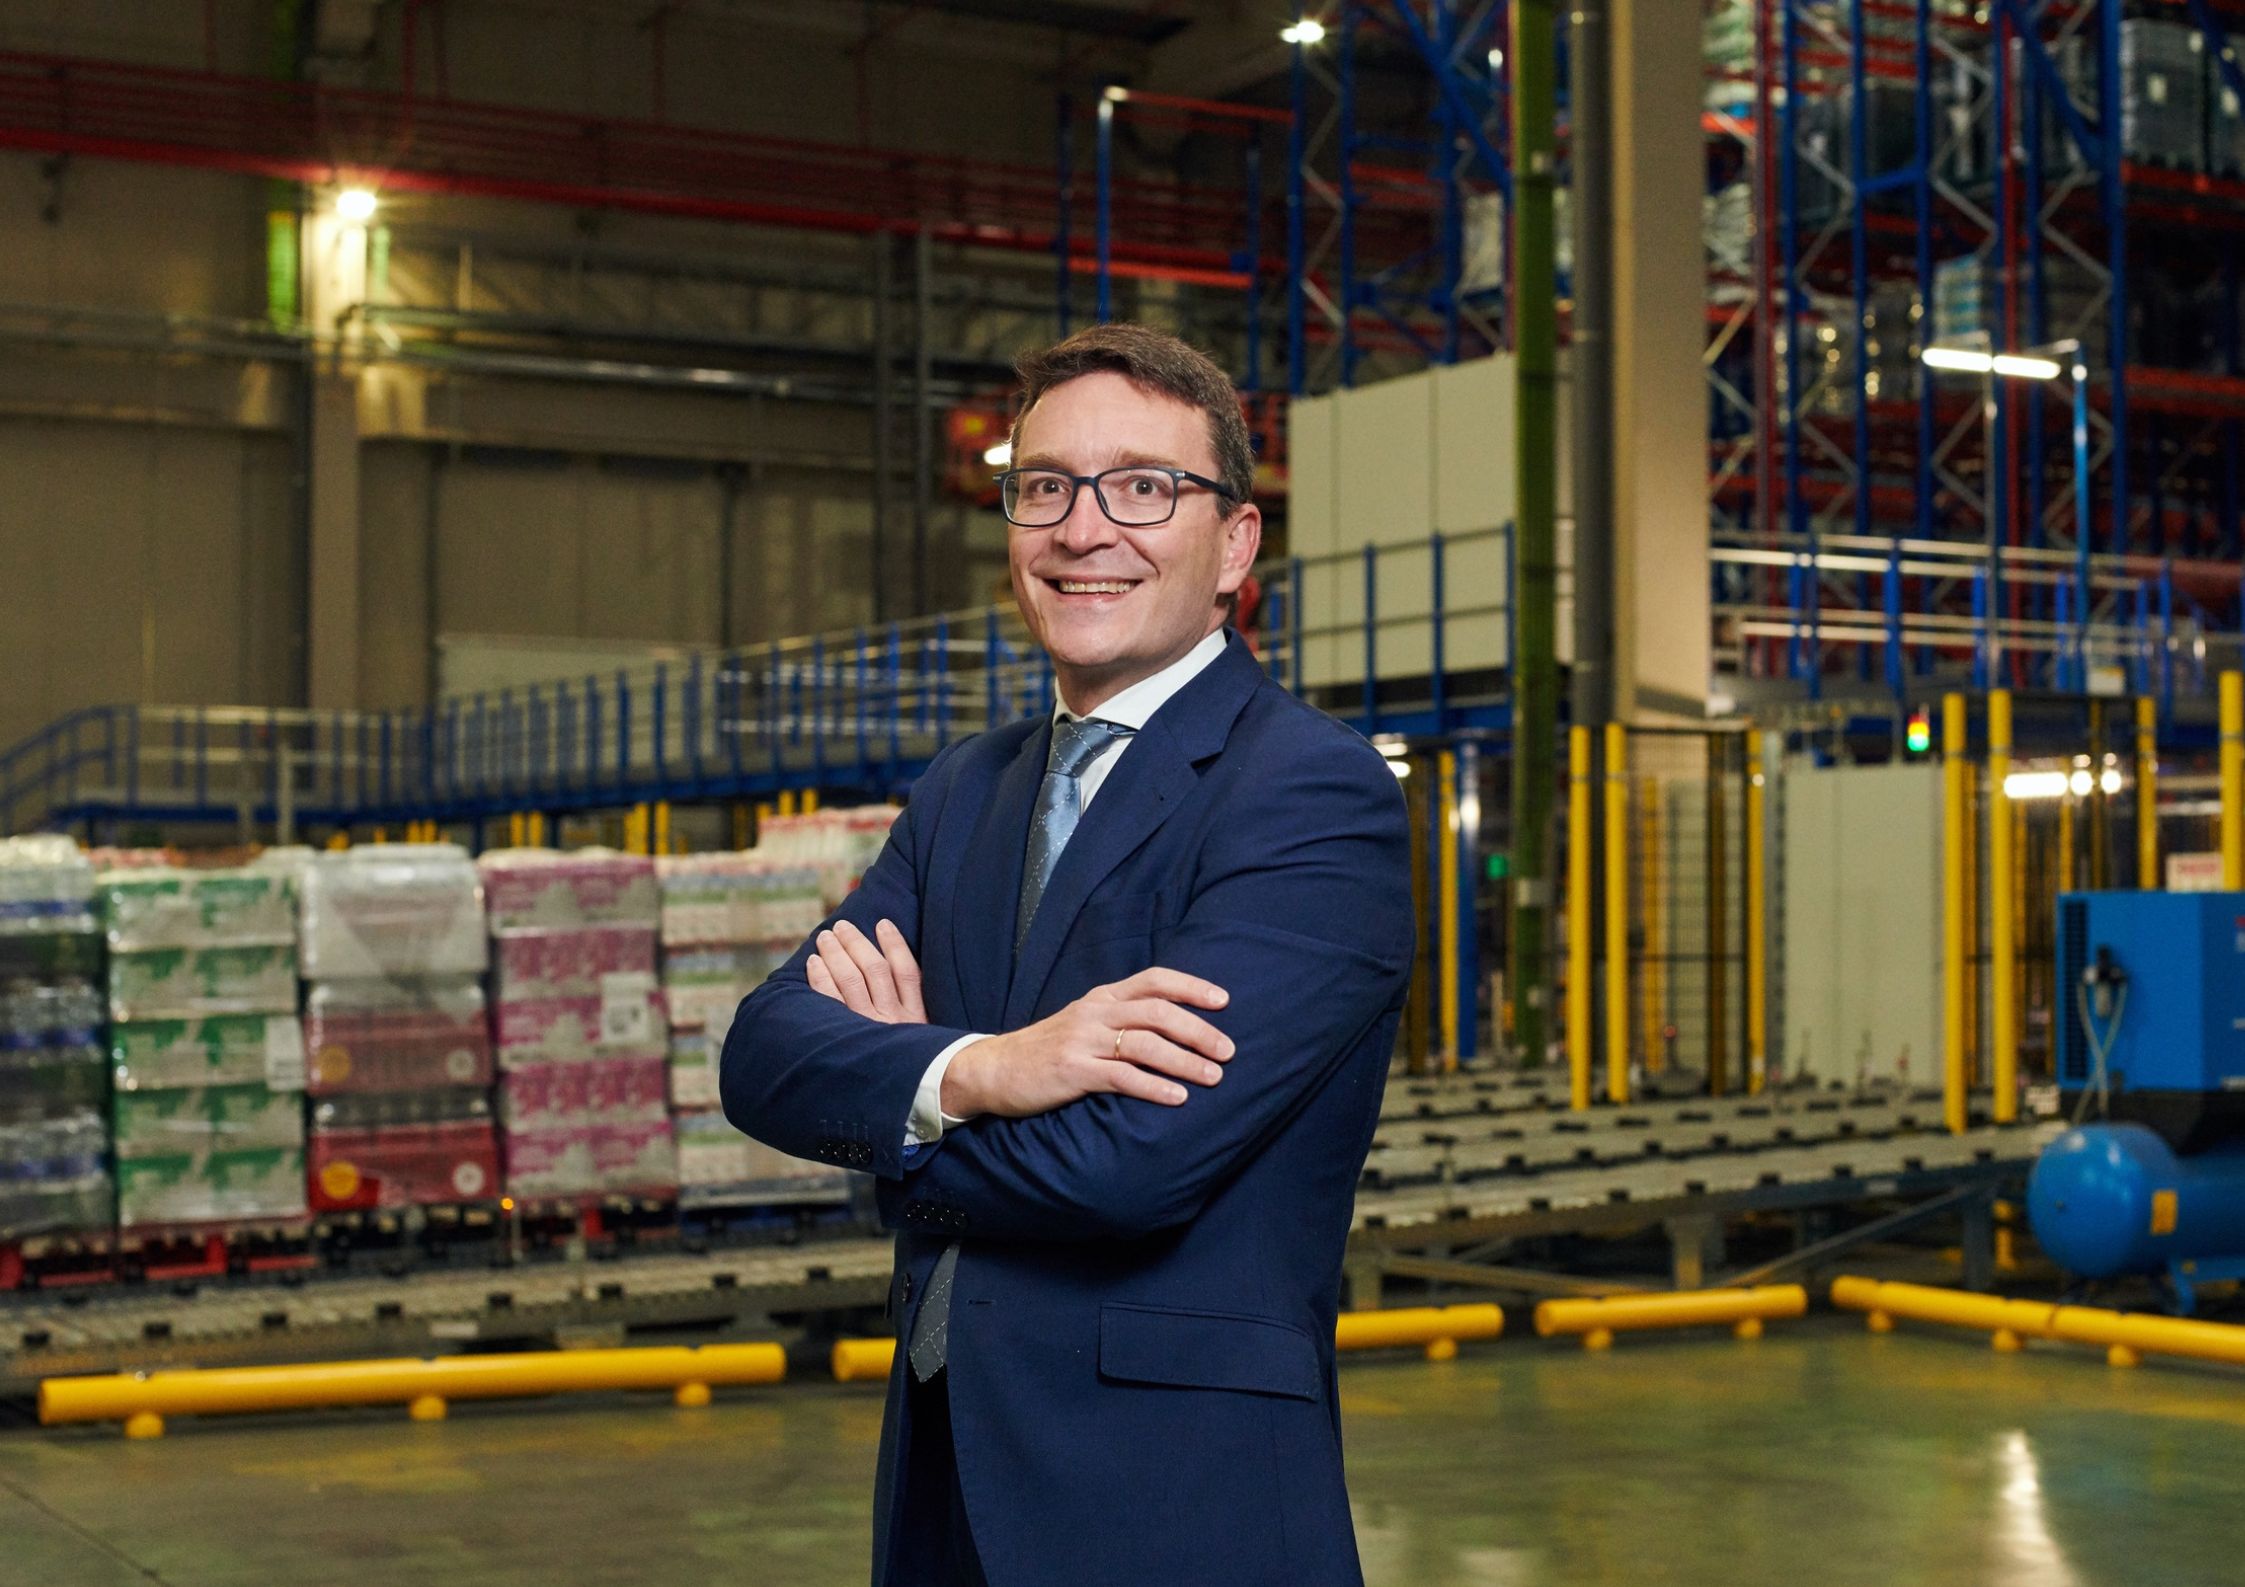
En la edición impresa de Aenverde correspondiente al mes de noviembre entrevistamos a Felipe Medina, Secretario General Técnico de la Asociación Española de Distribuidores, Autoservicios y Supermercados, ASEDAS, que analiza el presente y los retos de la distribución alimentaria en España, desde la apuesta de los supermercados por las frutas y hortalizas nacionales hasta la evolución del consumo y los precios.
Nos consta que hay una preferencia por las frutas y hortalizas nacionales entre los supermercados. ¿Es difícil mantener esa apuesta?
Calculamos que más del 80 % de los productos que comercializan los supermercados en España son de origen nacional. Esto es posible gracias a la enorme capacidad productiva de nuestro país, a la eficiencia de la cadena de suministro y a la estrecha colaboración entre productores y distribuidores.
Los esfuerzos de distribuidores y productores se centran en mantener una oferta amplia y continuada durante todo el año. En este sentido, la labor de la investigación es muy importante y, en algunas producciones, se ha conseguido alargar las campañas hasta cubrir prácticamente todo el año.
Los momentos críticos se producen en los cambios de campaña o situaciones de escasez de producto debido a la climatología u otros factores. Además, cabe subrayar que la apuesta por el origen nacional tiene una dimensión regional muy importante. Las numerosas cadenas de supermercados locales que operan en España mantienen una fuerte vinculación con las producciones de sus territorios.
Hay una ventaja de proximidad clara, pero en las compras también prima el precio. ¿Es más fácil o ventajoso comprar en países terceros?
El precio importa, pero no es el único factor que determina las decisiones de compra. Para los supermercados, la prioridad es ofrecer al consumidor productos frescos de calidad y a precios competitivos. Para ello, España cuenta con una producción hortofrutícola extraordinariamente amplia y competitiva.
Las compras internacionales responden en líneas generales a la necesidad de complementar las campañas nacionales cuando determinadas producciones no están disponibles o resultan insuficientes. El consumidor valora también la variedad, la disponibilidad y la posibilidad de encontrar un surtido amplio en diferentes momentos del año.
Mantener esa oferta exige una cadena de suministro eficiente y flexible. ¿Qué les piden los supermercados a los productores de fruta y verduras españoles?
El futuro del sector hortofrutícola pasa por una colaboración cada vez más estrecha entre productores y distribuidores. Nuestro objetivo compartido es responder a un consumidor que busca productos saludables, de calidad, a precios competitivos y adaptados a sus hábitos de vida. Los supermercados observamos una demanda creciente de soluciones que faciliten la preparación y el consumo y los formatos adaptados a diferentes tipos de hogares.
Aquí existe un enorme espacio para la innovación conjunta. El agricultor aporta conocimiento, capacidad productiva y calidad; el distribuidor aporta inversión logística, tecnología y conocimiento del mercado. Los modelos colaborativos permiten aprovechar mejor esas capacidades y generar valor para toda la cadena. De lo que se trata es de producir y comercializar aquello que realmente necesita el consumidor.
Según un estudio de Cajamar, en los últimos 10 años el consumo descendió un 17,5 % en frutas y un 16,1 % en hortalizas y patatas, mientras el precio medio subió cerca de un 67 % en ambos casos. ¿Dónde está el quid de esos altos precios al consumidor?
Para comprender el precio de los alimentos hay que conocer todo el camino que recorren desde el campo hasta la mesa y tener en cuenta el incremento de costes energéticos, de insumos, de regulación, etcétera que estamos sufriendo todos los eslabones de la cadena. Una buena referencia para entenderlo es un estudio del economista Manuel Hidalgo, de la Universidad Pablo de Olavide, que identifica cuatro niveles comerciales (producción, transformación, transporte y distribución) y más de 20 actividades que aportan valor.
La distribución alimentaria española es extraordinariamente competitiva. Más de 300 cadenas de supermercados compiten por ofrecer las mejores condiciones al consumidor y obliga a mejorar constantemente la eficiencia y a contener las subidas de precios al máximo posible. Por ejemplo, los supermercados han absorbido durante 2026 más de 130 millones de euros en sobrecostes energéticos para limitar su traslado a la cesta de la compra.
Vayamos a la legislación europea que afecta a todos. ¿Cómo están afrontando el PPWR o Reglamento de Envases?
El Reglamento europeo de envases supone una transformación profunda para toda la cadena alimentaria, que lleva años trabajando en soluciones más sostenibles, reciclables y circulares para los envases y su gestión. Su aplicación es progresiva. Aunque comenzó en agosto de 2026, muchas de las obligaciones más relevantes llegarán entre 2029 y 2030 y todavía requieren desarrollos técnicos y regulatorios. Desde ASEDAS compartimos los objetivos ambientales, aunque defendemos que las nuevas exigencias deben ser técnica y económicamente viables.
Y la otra cuestión regulatoria: el reglamento de refrigeración. Plazo 2030. ¿Hay tiempo para desescalar el uso de gases fluorados y acometer el resto de las medidas de frío? ¿Son realistas este tipo de medidas?
Compartimos los objetivos de descarbonización, pero el calendario debe responder a la realidad tecnológica y económica del sector. La sustitución de los gases fluorados exige inversiones superiores a 2.500 millones de euros para los supermercados. Además, el 40 % de la red comercial se ha renovado en los últimos cinco años, con instalaciones todavía sin amortizar. A esto se añade un déficit estimado de 10.000 técnicos especializados y la necesidad de adaptar las tecnologías a las elevadas temperaturas españolas.
Por estas razones, consideramos, al igual que la industria del frío, que 2032 sería un horizonte más realista que 2030. La situación es especialmente delicada para las tiendas pequeñas, donde determinadas soluciones basadas en CO no resultan viables.
Necesitamos alternativas tecnológicas, disponibilidad de gases de transición y seguridad jurídica. La transformación ambiental debe garantizar la continuidad de la cadena del frío y evitar nuevos costes que comprometan la competitividad.
Finalmente, de cara a 2027, ¿qué retos se ha planteado el sector de la distribución respecto al productor y comercializador de frutas y hortalizas?
El gran reto es fortalecer la colaboración entre producción y distribución para responder mejor a las necesidades del consumidor. Contamos con un sector hortofrutícola de enorme capacidad productiva y una red de supermercados que facilita el acceso diario a productos frescos en todo el territorio.
Tenemos oportunidades importantes en innovación, desarrollo de nuevos formatos y soluciones de conveniencia que faciliten el consumo de frutas y hortalizas, especialmente entre quienes disponen de menos tiempo para cocinar. También debemos avanzar conjuntamente en la eficiencia de la cadena y la adaptación a las nuevas exigencias
ambientales.
