

(También nos puedes seguir por nuestro canal de WhatsApp)
La rentabilidad de las operaciones, el incremento de los costes y la dificultad para encontrar transporte figuran entre los principales retos para los profesionales de la cadena de suministro.
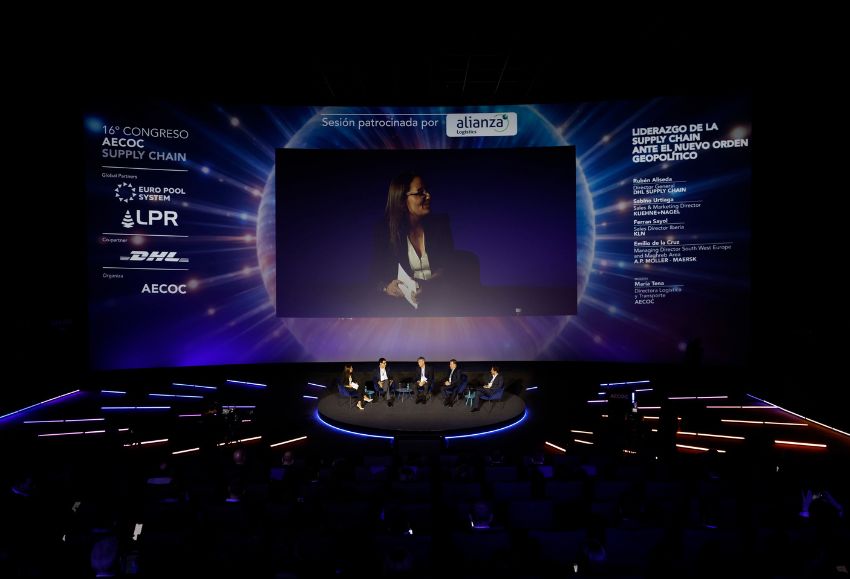
Así lo refleja el estudio Perspectivas para la cadena de suministro 2026, presentado hoy en Madrid por María Tena, directora de Logística y Transporte de AECOC, en el 16º Congreso AECOC Supply Chain.
Según el estudio, el 68 % de las compañías sitúa la rentabilidad de las operaciones entre sus principales prioridades, seguida de la adopción de las nuevas tecnologías y la digitalización, con un 64 %, y la mejora de los niveles de servicio, con un 57 %. Sin embargo, seis de cada diez empresas reconocen que no cumplen sus objetivos de servicio, lo que pone de manifiesto la dificultad de mejorar la eficiencia sin comprometer la calidad de las operaciones.
Por otro lado, el 72 % de las compañías identifica la dificultad para encontrar transporte como uno de los principales riesgos para la estabilidad y buen funcionamiento de la cadena de suministro, seguida de la inflación y el incremento de los costes, señalados por el 70%. Asimismo, el 49% apunta al absentismo laboral y el 45% a la inestabilidad geopolítica y las barreras al comercio internacional.
Ante estos desafíos, las empresas apuestan por reforzar la colaboración entre los distintos eslabones de la cadena. De hecho, el 70 % considera que mejorar la colaboración con los proveedores es la medida más importante para mitigar los riesgos, por delante del desarrollo de soluciones de automatización, señalado por el 51 %, y de la mejora de la visibilidad de la cadena de suministro, con un 41%.
El transporte concentra la presión sobre los costes
El transporte es la partida que más empresas identifican como un coste al alza, con un 81 % de las respuestas. Le siguen el personal y la mano de obra, señalado por el 47 %, y la energía, con un 38 %. Esta evolución contrasta con los resultados de 2025, cuando el personal y la mano de obra encabezaban esta clasificación, con un 87 %, frente al 69 % que mencionaba el transporte.
A estas dificultades se suma el absentismo laboral, que continúa creciendo para tres de cada cuatro empresas participantes en el estudio. La mitad de las compañías sitúa sus niveles de absentismo entre el 6 % y el 10 %, mientras que el 25 % los cifra entre el 11 % y el 15 %. La media ponderada se sitúa en el 8,8 %.
Los datos del Observatorio del Absentismo de AECOC, elaborado junto a Marlex y en colaboración con Umivale Activa a partir de los microdatos de la Sala Segura del Ministerio de Inclusión, Seguridad Social y Migraciones, permiten analizar con mayor detalle la evolución de este fenómeno en las actividades de almacenamiento y transporte.
Concretamente, en 2024, las jornadas perdidas por absentismo alcanzaron el 7,56 % en los almacenes y el 6,46 % en el transporte, frente al 5,94 % de media nacional. Además, desde 2018, el absentismo ha aumentado un 69% en el almacenamiento y un 49% en el transporte.
El estudio también muestra diferencias en la tipología de las bajas. En los almacenes, destaca la repetición de bajas de corta duración, junto con un crecimiento de las ausencias prolongadas. En el transporte, en cambio, las bajas son menos frecuentes, pero tienden a durar más tiempo, con un aumento especialmente significativo de los procesos de larga duración. En concreto, las bajas de más de un año han crecido un 157% en el conjunto de las actividades analizadas y un 97% en el transporte desde 2018.
Asimismo, el absentismo presenta diferencias territoriales de hasta 3,3 puntos porcentuales. País Vasco, Cataluña y Galicia registran los niveles más elevados, mientras que Baleares, Andalucía y Extremadura se sitúan entre las comunidades con menor absentismo. Estos datos ponen de manifiesto la necesidad de abordar el fenómeno teniendo en cuenta las particularidades de cada actividad y territorio, así como sus efectos sobre la productividad y la capacidad operativa.
La tecnología y la gestión del riesgo
La transformación tecnológica gana peso en las estrategias empresariales. Tres de cada cuatro compañías sigue incrementando su inversión en tecnología dentro de las áreas de logística y operaciones, con el objetivo de mejorar su capacidad de anticipación y respuesta ante posibles disrupciones. Entre las principales líneas de actuación, el 50% apuesta por tecnologías para anticipar incidencias, el 42% por la automatización y la robotización y el 38% por los planes de contingencia.
La inteligencia artificial también está adquiriendo protagonismo. El 85 % de las empresas afirma aplicar inteligencia artificial generativa en el ámbito logístico, frente al 30 % registrado en 2025. Su uso se concentra especialmente en la previsión y planificación de la demanda y en la automatización de procesos. No obstante, el grado de implantación todavía es desigual, ya que el 62 % de las compañías declara un uso puntual, mientras que el 38% dispone de un uso extendido.
En paralelo, la sostenibilidad se consolida como otro de los ejes de transformación. Seis de cada diez empresas ya cuentan con objetivos de logística sostenible integrados en su estrategia global. Entre las principales oportunidades para avanzar en este ámbito, el 59 % destaca la optimización de las cargas y el 51% la reducción de los trayectos en vacío. Sin embargo, la inversión necesaria, señalada por el 69%, continúa siendo la principal dificultad, seguida de la falta de vehículos e infraestructuras, con un 58%, y de la complejidad regulatoria, con un 56%.
De cara a los próximos tres años, las empresas también anticipan un escenario internacional incierto. El 80 % considera que los conflictos bélicos internacionales tendrán un impacto significativo en su cadena de suministro, mientras que el 52 % apunta a las tensiones en rutas marítimas estratégicas y el 49 % a los aranceles y las barreras comerciales.
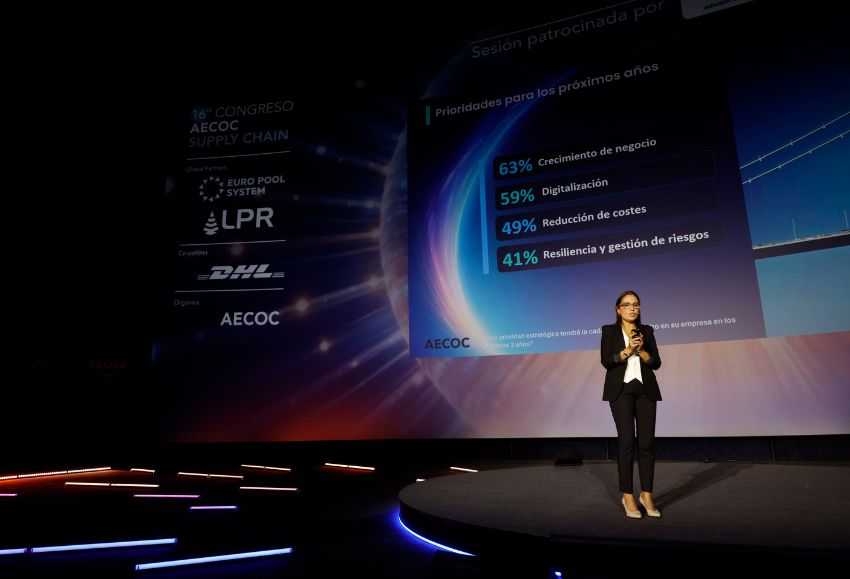
En cuanto a las prioridades estratégicas para ese mismo periodo, el crecimiento del negocio ocupa la primera posición, con un 63 % de las respuestas. Le siguen la digitalización, con un 59 %; la reducción de costes, con un 49 %; y la resiliencia y la gestión de riesgos, con un 41 %.
Por último, el marco normativo será otro de los factores que condicionará la evolución del sector. El 76 % de las empresas identifica el Reglamento europeo de envases como una de las regulaciones con mayor impacto previsto en los próximos tres años. A continuación, se sitúan la Ley de Movilidad Sostenible, con un 67 %, y el sistema europeo de comercio de derechos de emisión aplicado al transporte por carretera, conocido como ETS 2, con un 58 %.
Los resultados reflejan que la cadena de suministro deberá combinar rentabilidad, calidad del servicio, transformación tecnológica y sostenibilidad, al tiempo que refuerza su capacidad para anticiparse a los riesgos. La colaboración entre fabricantes, distribuidores, transportistas y operadores será fundamental para compartir información, coordinar decisiones y mejorar la competitividad del conjunto de la cadena.
