


(También nos puedes seguir por nuestro canal de WhatsApp)
Las tensiones geopolíticas, los aranceles, la fragmentación comercial y la creciente incertidumbre se han convertido en alguna de las principales amenazas para las cadenas de suministro de las empresas europeas.
Así lo concluye el informe Rediseño de las cadenas de suministro: las empresas de la UE en una época de riesgo geopolítico (Redesigning Supply Chains: EU Firms in a Time of Geopolitical Risk), elaborado por el Banco Europeo de Inversiones (BEI) y la Comisión Europea, que analiza cómo las compañías de la UE están adaptando sus estrategias ante un escenario internacional cada vez más complejo.

El estudio, basado en encuestas realizadas durante 2025 a más de 12.000 empresas europeas y estadounidenses, constata un cambio de paradigma. Si durante los años posteriores a la pandemia las principales preocupaciones estaban relacionadas con los cuellos de botella logísticos, la escasez de materias primas o los problemas de transporte, actualmente son los aranceles, las barreras regulatorias y los riesgos geopolíticos los que encabezan la lista de amenazas para el comercio internacional.
Según el informe, el 56% de las empresas europeas considera que los aumentos arancelarios han llegado para quedarse y más de la mitad espera que las dificultades de acceso a determinados insumos continúen en el largo plazo.
Entre las compañías que mantienen relaciones comerciales con Estados Unidos, el 67% cree que los aranceles serán permanentes, mientras que entre las que comercian con China este porcentaje alcanza el 60%.
Empresas más resilientes
Pese a este panorama, el informe destaca que las empresas europeas han mejorado notablemente su capacidad de adaptación. Cerca de dos tercios de las firmas de la UE, concretamente el 64%, aseguran estar preparadas para afrontar riesgos geopolíticos, especialmente aquellas con mayor exposición a los mercados de Estados Unidos y China.
Además, las compañías están abandonando progresivamente medidas de emergencia como el almacenamiento masivo de inventarios y están apostando por estrategias más estructurales. Entre ellas sobresalen la diversificación de proveedores, la búsqueda de nuevos mercados y la sustitución de suministradores externos por otros ubicados dentro de la Unión Europea.
El mercado único europeo desempeña, según el estudio, un papel estabilizador clave. Las empresas que operan exclusivamente dentro de la UE muestran una menor necesidad de recurrir a medidas defensivas y presentan una capacidad superior para absorber perturbaciones externas.
El conflicto en Oriente Medio
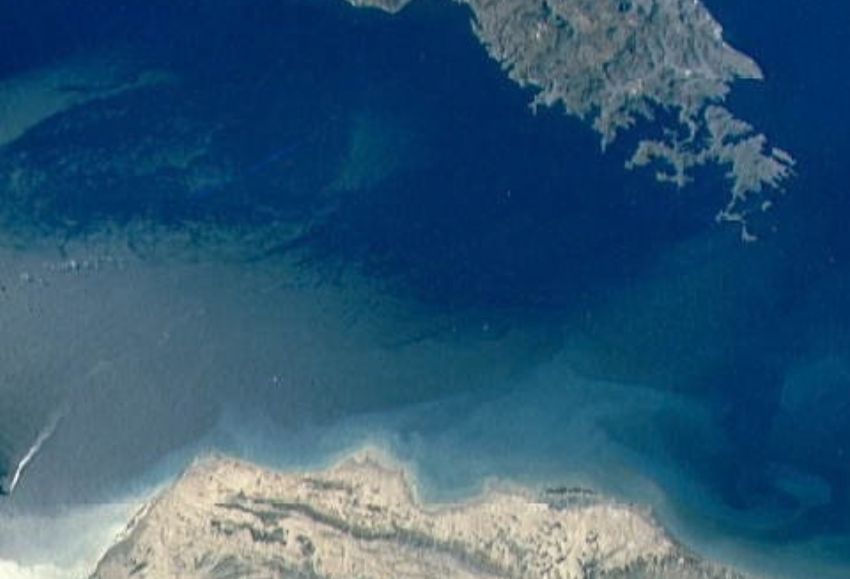
El informe dedica una atención especial a los efectos de los conflictos geopolíticos recientes sobre las cadenas de suministro. En particular, analiza el impacto del cierre del estrecho de Ormuz durante 2026, una vía marítima por la que circulaba más del 20% del comercio mundial de petróleo y gas.
La interrupción de esta ruta afecta no solo a la energía, sino también a fertilizantes, aluminio, metanol, azufre, helio y otros materiales esenciales para sectores como la agricultura, la industria manufacturera, la tecnología o el transporte. El informe advierte de que el aumento de los costes energéticos puede erosionar significativamente la rentabilidad empresarial, especialmente en actividades intensivas en energía como la química, la metalurgia o el transporte.
Para sectores agrícolas, la situación resulta especialmente sensible debido al papel del Golfo Pérsico en el suministro global de fertilizantes nitrogenados.
El documento recuerda que alrededor del 20% del comercio mundial de fertilizantes y el 46% del comercio mundial de urea dependen de esta región.
Calidad, innovación y digitalización
Cuando se les pregunta por las fortalezas que sustentan su competitividad, las empresas europeas siguen señalando principalmente la calidad de sus productos y servicios, mencionada por el 78% de las encuestadas, seguida por las competencias de sus trabajadores, con un 57%.
Sin embargo, de cara a los próximos años prevén una creciente importancia de la eficiencia de costes, la digitalización avanzada y la innovación. Estas capacidades serán esenciales para competir en un entorno internacional caracterizado por la incertidumbre y la creciente rivalidad económica entre grandes bloques comerciales.
Entre las principales amenazas para la competitividad destacan el aumento de los costes de producción, señalado por el 74% de las empresas, y la incertidumbre económica y geopolítica, mencionada por el 61%.
A pesar de los desafíos, las empresas europeas mantienen una visión relativamente positiva sobre el futuro. La mitad de las compañías espera incrementar sus exportaciones durante los próximos dos años y otro 36% prevé mantenerlas estables. No obstante, el optimismo es menor entre aquellas que operan en los mercados estadounidense y chino, donde las tensiones comerciales y regulatorias son más intensas.
El informe concluye que la resiliencia empresarial ya no depende únicamente de la eficiencia logística o de los costes, sino también de la capacidad para gestionar riesgos geopolíticos, diversificar relaciones comerciales y adaptarse a un entorno global cada vez más fragmentado.
Para ello, las instituciones europeas deberán reforzar instrumentos de apoyo, impulsar la innovación y profundizar en la integración del mercado único, considerado por muchas empresas como su principal fuente de estabilidad.
(Informe completo en inglés en este enlace)