


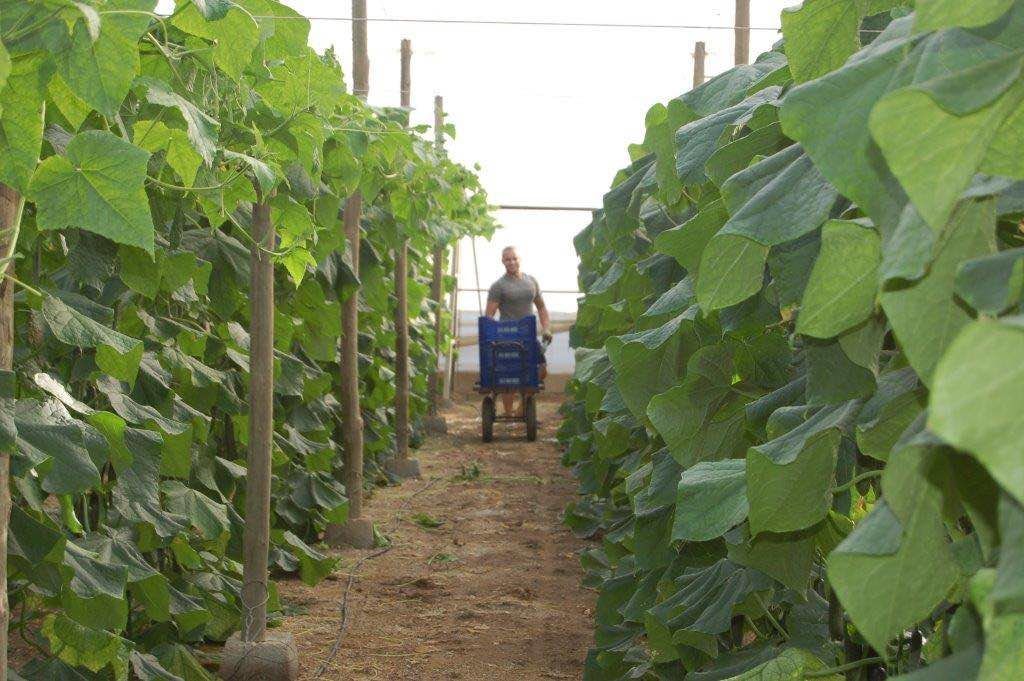
Hace unos días en Cajamar hemos presentado el Análisis de la campaña hortofrutícola de Almería, una publicación que este año cumple su edición número 19 y que supone uno de los puntos de encuentro tradicionales del sector.
Este año, de entre todos los datos que se ofrecieron, hubo un par que me llamaron poderosamente la atención.
Paso firme entre la COVID y el brexit
El primero, que en un año marcado a fuego por la pandemia de COVID-19 y por el período transitorio del brexit dichas cuestiones no se vieran reflejadas en exceso en la marcha de las variables, lo que habla no tanto de la capacidad de resiliencia del sector como de su capacidad de resistencia y adaptabilidad a los cambios bruscos.
La mano de obra, por encima del 45 %
El segundo estaba encerrado en la estructura de costes de una hectárea promedio. En apenas dos campañas, el coste de la mano de obra ha pasado de suponer poco más del 40 % del total hasta auparse al 45,4 %. Obviamente, este crecimiento tan brusco está explicado casi en su totalidad por el crecimiento del salario mínimo interprofesional(SMI) de los últimos dos años. Y obviamente también, esta sincronía con el SMI viene dada porque una gran parte de los trabajadores del campo cobran dicho salario.

En 20 años, el peso de la mano de obra ha pasado del 33,1 al 45,4 por ciento.
La ventaja de contar con una publicación como la de Cajamar es que nos permite echar la vista atrás y analizar tendencias de largo plazo. Así, si representamos en un gráfico la evolución del peso de la mano de obra sobre el total de los costes de la explotación desde la campaña 2000/2001 podemos ver de qué forma este ha llegado a escalar desde el 33,1 % de entonces hasta el 45,4 % actual.
Durante las tres primeras campañas analizadas la pendiente marcada por la serie fue muy intensa, pasando del inicial 33,1 hasta el 36 % en apenas dos años. A este período le siguió otro de cierta estabilización, hasta la campaña 2007/2008 a partir de la cual volvió a acelerarse su ganancia de peso hasta el 39,8 % de la 2009/2010, ya en plena crisis económica. Dicha crisis y su impacto diferencial sobre el empleo de la provincia de Almería (llegamos a alcanzar una tasa de paro del 36,7 % en el tercer trimestre de 2013), explicarían en gran medida el siguiente periodo de estabilidad de esta magnitud hasta la 2017/2018 donde aún suponía el 40,7 %. El último estirón de las pasadas dos campañas, explica por tanto el 38 % de la variación total del período.


Motor de cambios
Pero de cara al futuro, tal vez sea más importante preguntarnos cómo puede influir este cambio sobre nuestro campo que analizar el perfil de dicha transformación. Antes de intentarlo, permítanme una breve descripción del punto de partida. Una de las características fundamentales del sector hortofrutícola almeriense es su capacidad de adaptación, pero también una estructura de pequeños productores sobre el que se construye un entramado cooperativo que hoy comercializa más de la mitad de la producción almeriense (entre un 55 y un 60 por ciento según las fuentes).
No obstante, dentro de este esquema general, se han venido notando algunas tendencias de fondo muy importantes. Por un lado, un crecimiento sostenido de la dimensión media de los agentes involucrados en la cadena de distribución alimentaria, desde los minoristas (capitaneados por la gran distribución), hasta los propios agricultores, pasando por las empresas de comercialización. En paralelo, ha ido aumentando el grado de concentración del sector en el eslabón de la comercialización, donde las cinco primeras empresas ya suponen el 40 %.
Repercusiones previstas
- Una primera repercusión, a muy corto plazo, es una reorganización de las variedades producidas, con un retroceso de las más intensivas en mano de obra, como judía verde y tomate –el aumento del peso del coste de la mano de obra solo es uno de los factores del retroceso del tomate, como señalaron en la presentación del informe, pero es posiblemente uno de los más importantes–.
Los agricultores ajustarán sus ciclos y variedades cultivadas buscando mejores precios y mayor rentabilidad.
- A medio plazo, los agricultores buscarán ampliar sus márgenes de la manera que lo han hecho siempre: aumentando la productividad (tal vez veamos una aceleración de la modernización de las estructuras de invernadero y de la introducción de nuevas tecnologías en el manejo) y/o aumentando la superficie cultivada por explotación. Es decir, a medio plazo, el aumento del peso del coste de mano de obra boga a favor de una mayor dimensión media de las explotaciones. Una excesiva incidencia en la primera estrategia podría suponer un desequilibrio entre oferta y demanda –menores precios medios– que habría que combatir con mayores esfuerzos en la búsqueda de nuevos mercados.
- A largo plazo, es un elemento de presión hacia una mayor mecanización del campo en la búsqueda de la reducción de la mano de obra. Es decir, podríamos estar asistiendo a una nueva tendencia en nuestro campo, la de la robotización de los procesos de manejo de las plantas. Este es un terreno muy delicado, ya que dicha robotización solo se justificaría si se producen ahorros netos significativos en las cuentas de resultados de los agricultores. Desconozco el grado de madurez de los desarrollos actualmente. Los videos que he podido ver de robots recolectores, por ejemplo, muestran máquinas muy lentas en el proceso, pero esto puede cambiar de forma drástica. Y, no se nos olvide, para la mayor parte de las nuevas tecnologías es muy relevante el alcanzar rápidamente un umbral mínimo de mercado, que hace que se abarate su producción y distribución. Y Almería sigue siendo la mayor concentración mundial de invernaderos.
Finalmente, quiero recordar al lector, que el que firma estas líneas pertenece a la noble profesión de economista, conocida por su capacidad suprema para predecir… el pasado. Otros escenarios son posibles: un aumento de la economía sumergida para escapar de los márgenes negativos; la ampliación de las funciones de las cooperativas, asumiendo la gestión de la mano de obra de sus socios; incluso, la propia quiebra del modelo.
Pero si tuviera que apostar, yo lo haría por una modernización de las estructuras acompañada de un crecimiento de la dimensión media de la explotación como estrategias centrales. Seguiremos atentos a los informes de Cajamar para ver si el campo me da la razón o nos sorprende a todos buscando caminos insospechados.
Artículo publicado en el blog del autor Capeando el temporal