

(También nos puedes seguir por nuestro canal de WhatsApp)
Durante años, el sector hortofrutícola ha repetido una idea atractiva: hay que salir de Europa y conquistar nuevos mercados. Los datos de la última década, sin embargo, cuentan una historia muy distinta. Lejos de diversificarse hacia el exterior, España exporta hoy proporcionalmente menos fuera de la Unión Europea que hace diez años. Este artículo resume, sin tecnicismos, lo que revelan las cifras oficiales entre 2016 y 2025.
Un mercado exterior que encoge
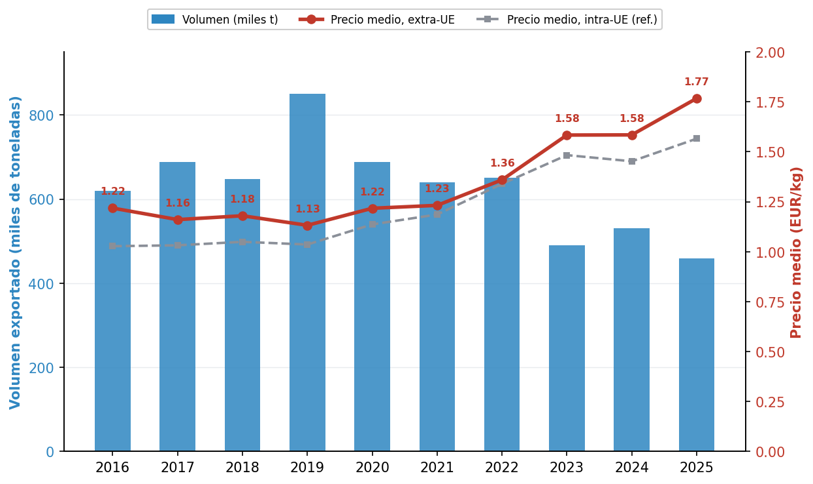
Empecemos por el conjunto de frutas y hortalizas. En 2016, España exportaba unas 619.000 toneladas fuera de la Unión Europea, que representaban en torno al 4,6 por ciento de todo lo que vendía al extranjero. En 2025 esa cifra había bajado a unas 459.000 toneladas, alrededor del 3,5 por ciento del total. En otras palabras, el mercado situado más allá de las fronteras europeas no ha crecido: ha perdido volumen y ha perdido peso relativo. Mientras tanto, Europa sigue absorbiendo más del 96 por ciento de todo lo que sale de nuestros almacenes.
Hay, no obstante, un matiz importante que conviene mostrar con honestidad. Aunque el volumen cae, el valor apenas se mueve. El resultado es que el precio medio de lo que exportamos fuera de la UE ha subido con fuerza, de 1,22 a 1,77 euros por kilo, un incremento de casi el 45 por ciento. Es decir, vendemos menos kilos, pero cada kilo vale más y, además, se ha abierto una diferencia de precio respecto al mercado europeo que antes no existía. La imagen siguiente resume ese doble movimiento: barras que bajan y una línea de precio que sube.
La lógica de la distancia y la caducidad
¿Por qué se encoge el mercado lejano? La explicación tiene que ver con dos factores: la distancia y la caducidad. Un producto perecedero dura pocos días o semanas desde que se recolecta, de modo que resiste mal un transporte de larga distancia. Además, en los mercados lejanos compite con proveedores geográficamente más próximos. El mercado europeo, al que un camión llega en dos o tres días, resulta casi imbatible en la combinación de coste y riesgo. Las empresas que se concentran en él no se equivocan: actúan con lógica.
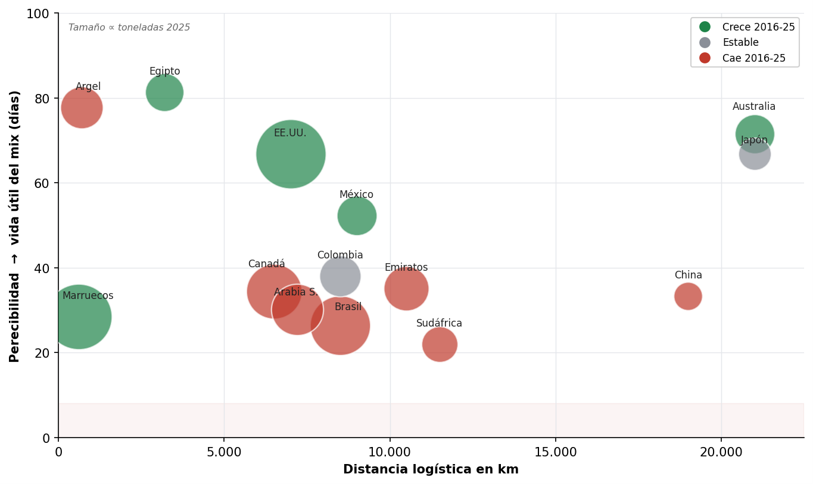
Esa lógica se puede dibujar. El siguiente gráfico sitúa cada destino del conjunto de frutas y hortalizas según dos coordenadas: a qué distancia está (eje horizontal) y cuánto dura el producto que le enviamos (eje vertical, medido como la vida útil media de la cesta exportada a ese país). El tamaño de cada círculo indica cuánto volumen recibe hoy y el color señala si ese destino ha crecido o ha caído en la última década. El patrón salta a la vista: los destinos que crecen reciben producto de larga vida útil, como frutos secos, cítricos o elaborados, o están relativamente cerca, mientras que los que se hunden son los que combinaban distancia y producto perecedero. Dicho en una frase: lo fresco no viaja lejos, y lo que viaja lejos ya no es fresco.
El caso más revelador: las hortalizas frescas
Si esta lógica es cierta, su prueba más dura debería estar en el producto más perecedero de todos. Y así es. Cuando miramos solo un grupo de ocho hortalizas frescas muy representativas del cultivo protegido (tomate, pimiento, pepino, calabacín, berenjena, lechuga, melón y sandía), el fenómeno se vuelve extremo. Para estos productos, el mercado exterior a la UE no es solo pequeño: es casi anecdótico.
En 2016, las ventas fuera de la Unión Europea suponían el 0,62 por ciento del total exportado de estos productos. En 2025 habían caído al 0,12 por ciento. Dicho de forma sencilla: de cada mil kilos de tomate, pimiento o lechuga que España vende al extranjero, apenas uno sale de Europa. En valor la conclusión es la misma, con una cuota que baja del 0,95 al 0,19 por ciento. El siguiente gráfico lo muestra con claridad.
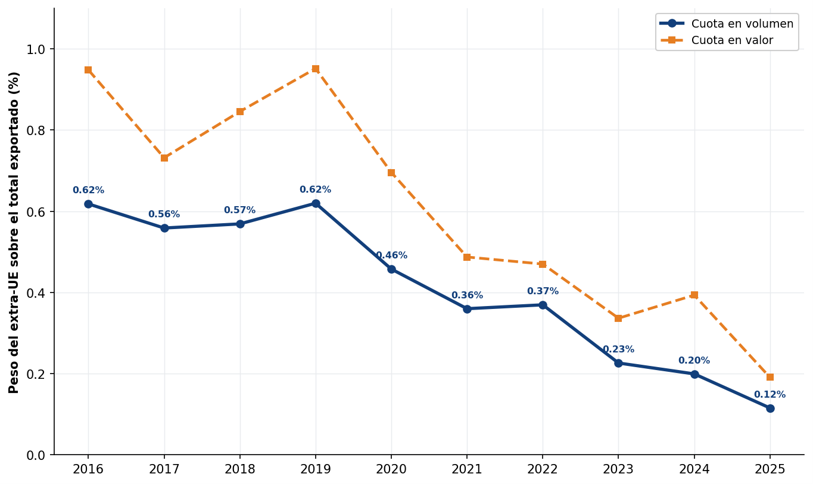
El volumen exterior de estas hortalizas se desplomó en la década, de 29.500 a 5.500 toneladas, una caída de más del 80 por ciento, mientras el total exportado apenas cambiaba. Esto es clave: como el total no baja, la caída del mercado exterior no refleja un problema general del producto, sino que esos pocos kilos que se enviaban lejos han regresado al mercado europeo. Y, como en el conjunto, el precio medio se mueve al revés que el volumen: sube de 1,36 a 2,20 euros por kilo, más de un 60 por ciento.
¿A dónde va lo poco que sale?
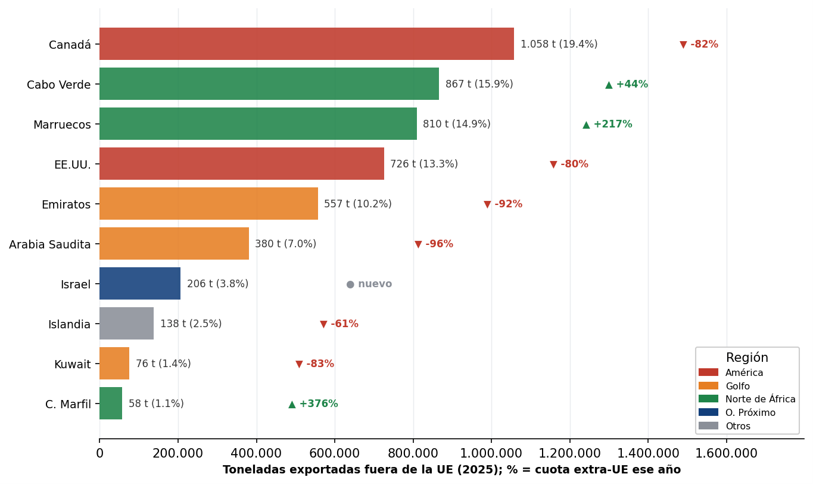
El mapa de destinos termina de confirmar la lógica. Los grandes mercados lejanos que en su día sostuvieron las estadísticas de estas hortalizas frescas, como los del Golfo y Norteamérica, se han desplomado: registran caídas de entre el 80 y el 96 por ciento y ninguno alcanza ya el 8 por ciento del segmento. El producto fresco, altamente perecedero, no cruza océanos con facilidad.
Un mundo menos globalizado
A esta lógica de fondo se le ha sumado, en los últimos años, un contexto que ha empujado en la misma dirección. La pandemia de 2020 rompió las cadenas logísticas mundiales: faltaron contenedores, los puertos se colapsaron y los fletes marítimos llegaron a multiplicarse por cinco o más en algunas rutas. Para un producto que vale poco más de un euro por kilo y que caduca en días, ese encarecimien to y esa incertidumbre en los plazos son sencillamente letales. No es casualidad que el máximo de exportación exterior se alcanzara justo antes de la pandemia y que desde entonces la caída se haya acelerado.
Después llegaron las tensiones geopolíticas: la guerra en el este de Europa, el auge del proteccionismo y los aranceles, y la inseguridad en rutas marítimas clave, que ha obligado a desviar barcos y a alargar los tránsitos. Todo ello ha encarecido y vuelto más imprevisible el comercio a larga distancia. El resultado es un fenómeno que los economistas describen como repliegue de la globalización o regionalización del comercio: las empresas acortan sus cadenas de suministro y priorizan la proximidad y la fiabilidad frente a la lejanía y el ahorro marginal.
Para el sector hortofrutícola, ese giro global no ha hecho más que reforzar lo que la caducidad ya imponía. Si exportar fresco a diez mil kilómetros era difícil antes de 2020, hoy es todavía más caro, más lento y más incierto. El repliegue hacia Europa que muestran los datos no es solo una preferencia comercial: es la respuesta racional de un producto perecedero a un mundo donde las distancias, en la práctica, se han vuelto más largas.
Todo esto admite dos lecturas complementarias, y merece la pena exponer ambas. Una es la del repliegue: se venden menos kilos y el mapa se encoge hacia lo cercano. La otra es la de la mejora de gama: lo que sobrevive fuera de Europa lo hace subiendo de precio, hacia segmentos de mayor valor o envíos por avión. No son lecturas contradictorias, sino dos caras del mismo proceso. Pero ambas apuntan en la misma dirección: lo que muestran los datos no es la apertura de nuevos mercados exteriores, sino una dependencia cada vez mayor del mercado europeo.
Las barrera invisibles
Hay una dificultad más que rara vez aparece en los discursos sobre nuevos mercados y que merece capítulo propio: los protocolos fitosanitarios. Exportar producto vegetal fresco a un país fuera de la Unión Europea no es solo cuestión de encontrar cliente. Antes, los gobiernos de origen y destino tienen que negociar un protocolo bilateral que fije las plagas de preocupación, los tratamientos exigidos, las inspecciones en origen y las certificaciones que acompañarán a cada envío. No existe un acuerdo general que valga para todos: la negociación se hace país a país y, dentro de cada país, producto a producto.
Ese proceso es lento y de resultado incierto. Cada expediente exige análisis de riesgo de plagas, visitas de inspectores del país comprador, pruebas técnicas y rondas de negociación que se miden en años, no en meses. Y no siempre culmina: en la mesa pesan tanto los argumentos científicos como los intereses comerciales del país de destino, que con frecuencia utiliza el expediente sanitario para proteger a sus propios productores o como moneda de cambio en otras negociaciones. El resultado es que muchos mercados lejanos no están cerrados por falta de demanda, sino por falta de puerta de entrada legal. Quien piense en diversificar destinos debe saber que la primera exportación no se gana en la feria comercial, sino en la mesa de negociación.
Conclusión: exportar más lejos exige innovar
La conclusión no es renunciar a los mercados exteriores, sino replantear con qué producto y con qué herramientas se va a ellos. La distancia y la caducidad ya empujaban al fresco hacia Europa, y el mundo posterior a la pandemia no ha hecho más que acelerarlo. Pero esa misma lógica señala la salida, y tiene un nombre: innovación. Innovación de producto, mediante la conserva o los elaborados en diversas gamas. Innovación tecnológica, con la atmósfera controlada, envases, o tratamientos postcosecha. E incluso innovación varietal. Y hay un cuarto frente que permite exportar lejos sin dejar de ser fresco: la innovación logística. Por un lado, mejorar la cadena en tierra y mar, con corredores más rápidos, contenedores de atmósfera controlada y una cadena de frío sin fisuras que arañe días de vida útil al viaje. Por otro, y sobre todo, explorar de manera proactiva la vía aérea. El avión convierte semanas en horas y hace posible poner una hortaliza recolectada ayer en un lineal de otro continente, a cambio de un coste que solo soportan los segmentos de mayor valor. Los propios datos apuntan ahí: lo poco que hoy sobrevive fuera de Europa lo hace a precios medios muy superiores, compatibles con envíos aéreos de gama alta. No es una vía para el granel, pero sí para construir marca y presencia en mercados lejanos con producto premium, aprovechando además la creciente capacidad de carga aérea y las terminales especializadas en perecederos.
La transformación de hecho y es una realidad palpable: las provincias especializadas en transformado vegetal, con Navarra y Murcia a la cabeza, son precisamente las que crecen en los mercados exteriores mientras las zonas centradas en fresco retroceden. El mapa provincial dibuja el mismo mensaje que el mapa mundial: quien transforma, exporta lejos; quien no, se queda en el camión a Europa.
Y ya puestos a especular, el norte de África es el único frente extra-UE donde la vía del fresco tiene sentido físico, pero su techo no lo pone la logística sino la política comercial y la competencia. Por ejemplo, Argelia es una oportunidad de demanda con riesgo regulatorio alto; Marruecos es más socio industrial en transformados y competidor que mercado de fresco, pero algo está pasando en los últimos tiempos: la focalización en la exportación está creando alza de precios e inestabilidad entre la oferta y demanda interna. Sería paradójico que el competidor más temido acabara, por su propia vocación exportadora, generando el hueco de demanda que abriera la puerta al fresco o transformado español.
La vía para promover la exportación fuera de Europa, por tanto, combina inversión privada y acción pública. A las empresas les corresponde invertir en transformación, en tecnología, en variedades adaptadas y en logística de alto valor; a las administraciones, el trabajo paciente de negociar los protocolos fitosanitarios que abren la puerta legal de cada mercado y el impulso de los corredores y las infraestructuras de carga que acortan los tiempos. La caducidad es un límite físico para el fresco, pero no tiene por qué serlo para el sector: innovar es, en la práctica, acortar las distancias. Ahí es donde los datos dicen que hay recorrido, y hacia ahí conviene mirar.
