


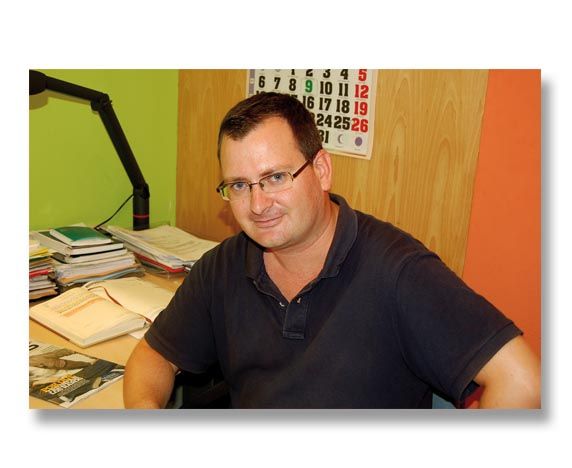
Juan Carlos Pérez, Profesor de la Universidad de Almería
-En la actualidad el tomate marroquí copa sin control los mercados europeos, ¿Cómo está afectando esto al sector almeriense?
-La situación no es nueva, llevamos muchos años sufriéndola y no por corriente deja de ser muy preocupante. Almería se está manteniendo como el último reducto del tomate en España. Otras zonas han ido cayendo poco a poco y sin hacer ruido. Valga recordar que las exportaciones de Alicante y Murcia se han reducido un 50% en siete años, los envíos desde Canarias un 70%. Nuestra provincia ha podido hacer frente al tsunami marroquí gracias a la existencia de una explotación altamente flexible donde los costes reales se enmascaran gracias al trabajo de toda la familia. A pesar de esto, el sistema muestra signos de agotamiento. Los precios no se han derrumbado por la caída, con altibajos, de las cantidades comercializadas desde origen, por la tendencia a nuevas variedades que no chocan tanto con las del país vecino y por la ampliación de nuevos mercados (sobre todo Polonia). Por ejemplo, hace 6 campañas Almería exportaba a Francia el 24% de todo el tomate, hoy en día sólo el 18% tiene ese destino.

Pero no sólo es el tomate. La exportación de melón y pimiento marroquí ha crecido un 100% en poco más de 6 años, el calabacín un 40%. Siempre digo que Marruecos es un iceberg del que sólo se ve el pico de todo el potencial. Este país dispone de 240.000 hectáreas para producción de frutas y hortalizas.
Un reciente estudio hecho en colaboración con COEXPHAL pone de manifiesto que en el medio plazo un 15% de la superficie almeriense puede verse afectada.
-El Acuerdo UE-Marruecos no se está respetando en cuestiones de precios, ¿Qué desequilibrios se están cometiendo en este sentido?
-Los desequilibrios son inasumibles ¿Cómo puede entrar producto m0arroquí en la UE a un precio de 40 céntimos, cuando en origen el producto se vende a 45 céntimos? Esto ocurrió a finales de noviembre del año pasado. De hecho, los precios de Marruecos estuvieron por debajo de los precios en origen desde mitad de noviembre hasta mediados de febrero. Esto dice mucho de lo que está pasando. Por un lado habla de la capacidad de Marruecos y, por otro, de que los precios en origen no son sostenibles a medio plazo.
Sabemos que el precio mínimo de entrada para Marruecos es 0,46 €/kg. Sabemos que este noviembre ha vendido a 0,36 €/kg. Sabemos que vendiendo, por ejemplo, a 0,41 €/kg (menos del 92% del precio de entrada), tendrían que pagar 0,298 €/kg de arancel. Por tanto el precio de venta en la Unión Europea tendría que elevarse a 0,71€/kg. Sabemos que los precios bajos se mantienen semanas. Por tanto, algo no va bien.
-Hablando de cifras ¿cuáles son los costes de producción del tomate almeriense frente a los costes del marroquí?
-Hablar de costes en Almería y Marruecos siempre es muy complicado. No existen unas cifras exactas. Los últimos datos muestran que los costes productivos de tomate en Marruecos representan el 58% de los almerienses. Con el producto puesto en Francia, el coste de Marruecos supone el 77% del almeriense. Traduciendo, Marruecos puede vender un 23% más barato en Francia.
-Uno de los principales problemas que hay en el sector son los costes de producción, ¿cómo han evolucionado en los últimos años?
-Los costes de producción totales en las últimas 10 campañas han crecido de forma constante. La buena noticia es que el aumento de las productividades (un 8% más o menos) ha hecho que los costes por kilo hayan podido caer un 3%. La mala noticia es que los precios de venta también han caído un 13% por lo que la rentabilidad total de una finca estándar (después de pagar todos los costes corrientes y de amortización) se ha visto reducida más de un 50%. Otra buena noticia es que la rentabilidad en las últimas 5 campañas parece haberse estabilizado.
-Está claro que existe una gravísima desigualdad en el mercado europeo para los productores de tomate ¿qué fórmulas podría aplicar el productor almeriense para obtener más rentabilidad de su cultivo?
-El agricultor está en un ajuste constante. Poco a poco y con mucho esfuerzo ha ido adaptando sus estructuras productivas, ha ido introduciendo nuevas técnicas de cultivo y como resultado ha aumentado los kilos por m2. Hoy por hoy el agricultor de Almería es muy eficiente en el uso de los recursos y en el mantenimiento del coste. Por tanto, creo que no podemos pedirle mucho más por ese lado. Sin desmerecer la innovación productiva de base, creo que la mejora en la rentabilidad debe venir de los precios, algo que no es fácil, pero que estoy convencido de que llegará si somos capaces de demostrar al cliente que somos los mejores. Que los problemas del pasado han quedado atrás y que somos fiables. ¿Promoción? En este sector, yo asimilo ese concepto al trabajo diario y mano a mano con el cliente.
Por supuesto, espero que alguna vez podamos mejorar nuestra gestión logística: la colaboración en origen para la gestión de la oferta, el transporte, la reducción de las reclamaciones, la existencia de almacenes en destino,… Todos esos esfuerzos nos darían ese par de céntimos que necesitamos por kilo.
-¿Cómo ve el futuro del sector hortofrutícola almeriense?
-Soy optimista. A pesar de los retos que hemos comentado, veo dinamismo por los cuatro costados. Este sector es único, es capaz de adaptarse a los cambios de forma radical. Las personas de esta tierra están acostumbradas a trabajar duro y sin ayudas externas. Creo que la sal que le falta a este guiso es “mayor colaboración en origen”. Por supuesto una ayudita de Europa tampoco nos vendría mal.